穩中有進 前4個月基礎電信業務收入達5985億元的結構性解讀
一、總體數據:行業基本盤保持穩固
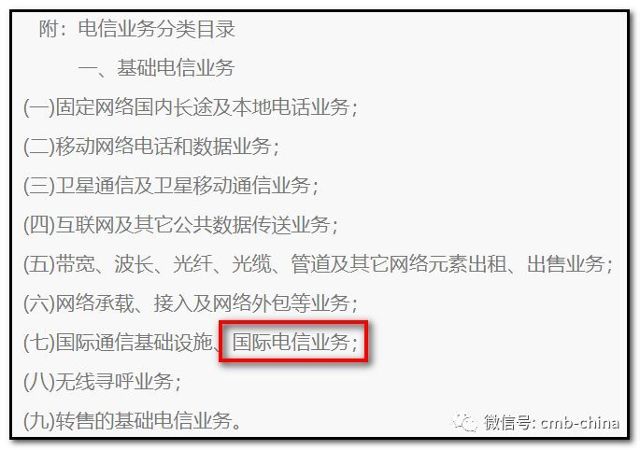
工業和信息化部最新數據顯示,2025年1—4月,我國電信業務收入累計完成5985億元,同比增長1.3%,增速較一季度小幅回升0.1個百分點。在宏觀經濟恢復性增長與數字化轉型需求持續釋放的背景下,這一數據表明通信行業整體運行平穩,基礎電信業務仍是支撐行業收入的核心力量,同比增長2.4%,高出行業平均增速1.1個百分點,有效發揮了“壓艙石”作用。
二、基礎電信業務:穩住規模,優化結構
從基礎電信業務內部結構看,固定寬帶和移動數據流量業務繼續扮演收入雙支柱角色。截至4月末,三家基礎電信企業固定互聯網寬帶接入用戶總數達6.52億戶,同比增長5.5%,其中千兆及以上用戶占比升至28.8%,拉動寬帶接入收入同比增長3.8%。移動數據流量業務方面,月戶均移動互聯網接入流量(DOU)達到16.8GB,同比增長8.2%,雖然單價持續下行,但“以量補價”效應顯著,移動數據流量收入同比增長1.9%,扭轉了去年同期的下滑態勢。
傳統語音業務萎縮趨勢延續,但降幅進一步收窄。1—4月固定語音和移動語音業務收入合計占比不足6.5%,同比下降4.2%,對整體收入負面影響減弱,更多顯示為結構優化中的正常調整。值得關注的是,物聯網、云計算、數據中心等新興基礎服務收入同比增長12.6%,在基礎電信業務中的占比已達到18.3%,成為最具活力的增長極。
三、運行特征:量收剪刀差收窄,5G賦能效應漸顯
對比業務量與收入增速,移動互聯網接入流量同比增長15.4%,而相關收入僅增長1.5%,不過剪刀差較去年同期的17個百分點明顯收窄至13.9個百分點。說明5G套餐溢價能力、差異化服務以及權益融合策略開始對收入形成一定托底。
基礎電信企業重點推進的5G行業虛擬專網、5G+工業互聯網等融合項目,在1—4月新增項目數超過3500個,雖然這類收入尚未大規模計入基礎電信業務,但其對專線、云網服務的拉動已初步顯現,帶動企業專線及云網融合業務收入同比增長超過9%。
四、區域與競爭格局:協調性增強,理性競爭回歸
分區域看,東、中、西、東北地區電信業務收入同比分別增長1.2%、1.6%、1.4%和1.0%,中部地區憑借數字化轉型政策落地和產業轉移承接,增速領跑。區域差距逐漸縮小,協調性增強。
競爭格局上,三家基礎電信企業積極落實高質量發展要求,在移動用戶ARPU(每用戶平均收入)企穩、家庭融合套餐占比提升等因素帶動下,1—4月,三家企業的移動用戶ARPU分別為46.2元、44.8元和43.5元,同比降幅均收窄到1元以內,惡性價格戰得到明顯遏制,行業價值回歸跡象初步顯現。
五、展望:基礎電信業務穩增長可期,關鍵在價值經營
展望上半年,隨著“雙千兆”網絡建設持續推進、算力網絡布局加快落地,以及人工智能引發的新一輪數據流量爆發,基礎電信業務收入有望繼續保持平穩增長,預計上半年電信業務收入總量將超過9100億元。但要完成全年穩增長目標,還需要在兩方面著力:一是加快5G-A和千兆光網在垂直行業的規模化應用,將網絡能力轉化為服務收入;二是通過多量綱、多層次的套餐設計提升流量價值,避免增量不增收。說到底,基礎電信業務的健康度,直接關系整個通信行業的底氣和后勁。
如若轉載,請注明出處:http://www.wo426.cn/product/44.html
更新時間:2026-10-05 09:24:12